Malus 2027 : seuil à 103 g et plafond à 90 000 €
Boite à outils
Pour une voiture immatriculée à partir du 1er janvier 2027, le malus CO2 démarre à 103 g/km au lieu de 108 g/km, et son plafond passe de 80 000 € à 90 000 €. Ce barème est déjà inscrit dans la loi : chaque montant de 2026 s’applique désormais 5 grammes plus tôt. Si vous signez une commande en fin d’année, c’est la date de la carte grise qui décide du barème, pas celle du bon de commande.
Combien coûtera le malus en 2027 ?
Le barème 2027 figure à l’article L421-62 du code des impositions sur les biens et services, dans une version qui entre en vigueur le 1er janvier 2027. Vous pouvez déjà le lire sur Légifrance, à cet article, dans sa version à venir. Le projet de budget en discussion à l’automne n’a donc pas besoin d’être voté pour qu’il s’applique.
Le seuil descend à 103 g/km
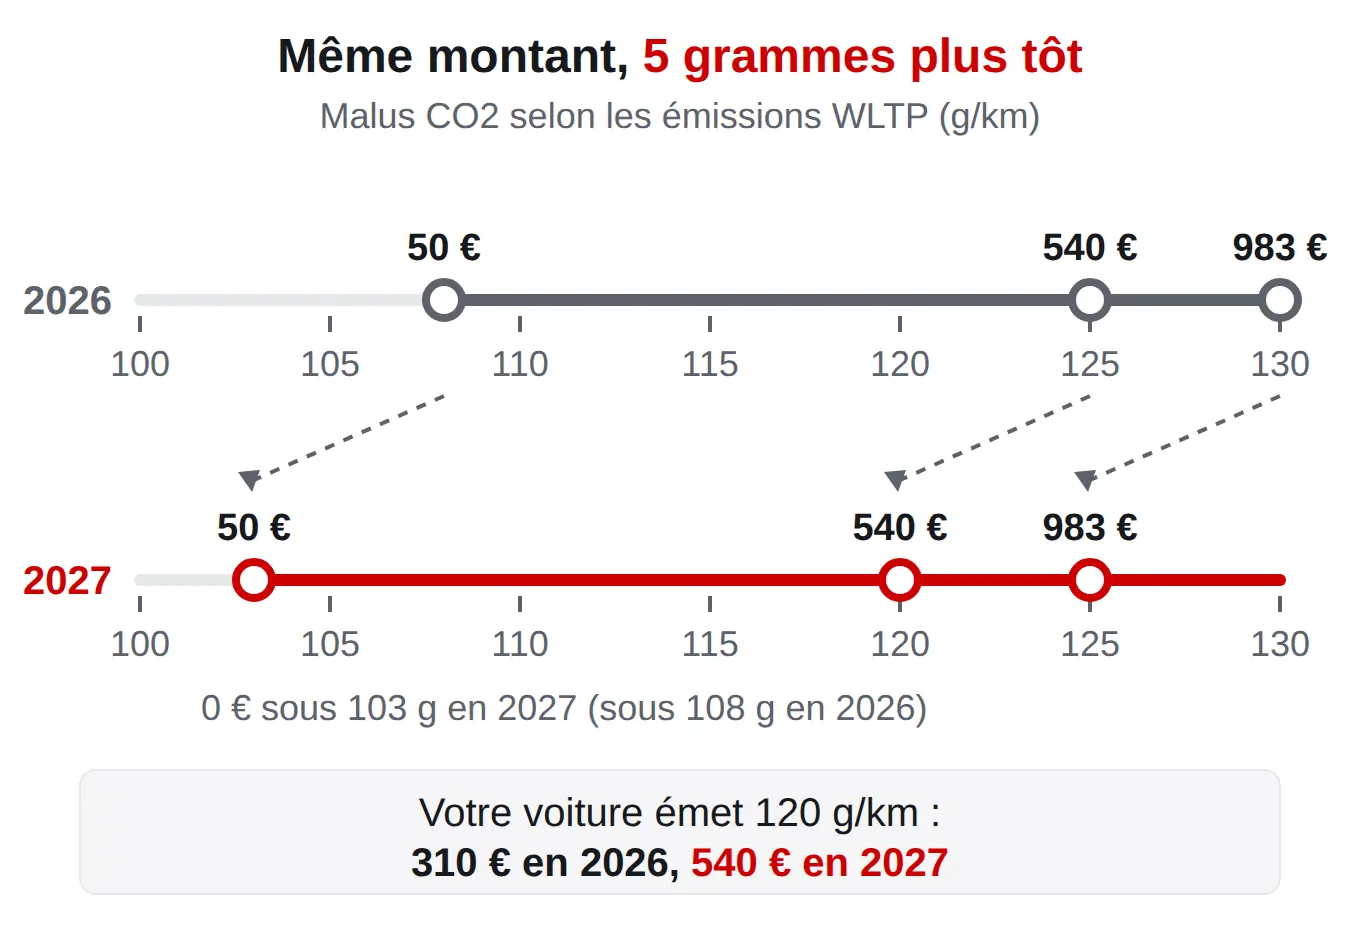
En 2026, une voiture qui émet moins de 108 g/km de CO2 ne paie rien. En 2027, la gratuité s’arrête à 102 g/km : la première tranche de 50 € tombe à 103 g/km. Les modèles entre 103 et 107 g/km, souvent des hybrides, passent donc de zéro à une somme comprise entre 50 € et 150 €.
Au-delà, la grille ne change pas de forme, elle glisse. Le montant que vous auriez payé à 125 g/km en 2026 (540 €) s’applique à 120 g/km en 2027. Sur une voiture courante, l’écart reste modeste en bas du barème, puis il s’emballe au-dessus de 150 g/km.
Le plafond monte à 90 000 €
En 2026, le malus CO2 atteint 79 911 € à 191 g/km puis se bloque à 80 000 €. En 2027, la progression continue jusqu’à 189 g/km (89 244 €) et le plafond passe à 90 000 € au-delà de 189 g/km. Ce plafond vaut aussi pour le total du malus CO2 et du malus au poids : l’article L421-74 réduit le malus au poids pour que la somme des deux ne dépasse pas le tarif maximal du barème CO2.
Le tableau ci-dessous reprend quelques valeurs des deux barèmes, lues dans le texte officiel.
| Émissions WLTP | Malus 2026 puis 2027 |
|---|---|
| 103 g/km | 0 € puis 50 € |
| 108 g/km | 50 € puis 170 € |
| 115 g/km | 210 € puis 310 € |
| 120 g/km | 310 € puis 540 € |
| 130 g/km | 983 € puis 1 504 € |
| 140 g/km | 2 205 € puis 3 119 € |
| 150 g/km | 4 279 € puis 5 715 € |
| 160 g/km | 8 770 € puis 14 325 € |
| 170 g/km | 22 380 € puis 32 935 € |
| 180 g/km | 45 990 € puis 61 245 € |
| 190 g/km | 76 800 € puis 90 000 € |
Barème 2027 déjà voté : 50 € dès 103 g/km, 90 000 € au-delà de 189 g/km, contre 108 g/km et 80 000 € en 2026 (CIBS, art. L421-62).
Le texte ne prévoit aucun nouveau palier après 2027 : la grille est écrite « pour les années à compter de 2027 ». Pour le détail du calcul 2026 gramme par gramme, reportez-vous à notre page sur le malus écologique 2026.
Faut-il acheter avant le 31 décembre ?
Oui, si votre voiture peut être immatriculée avant la fin de l’année. Sinon, signer en décembre ne change rien.
C’est la date de la carte grise qui compte
Le malus est dû lors de la délivrance du certificat d’immatriculation qui résulte de la première immatriculation de la voiture en France (article L421-33 du même code). Le barème appliqué est celui de l’année de cette première immatriculation. Une commande passée le 15 décembre pour une livraison en février relève donc du barème 2027.
Avant de signer, posez trois questions au vendeur :
- à quelle date la demande d’immatriculation sera faite, et sous quel barème le malus figure sur le bon de commande ;
- si la voiture est en stock ou à produire, car un délai d’usine repousse presque toujours l’immatriculation en 2027 ;
- qui paie l’écart si la carte grise sort en janvier alors que le devis a été calculé avec le barème 2026.
Si vous achetez une occasion importée, le barème retenu est celui de sa première immatriculation, même à l’étranger, avec une décote selon l’âge : le mécanisme est détaillé dans notre page sur le malus d’une voiture importée.
Ce que vous gagnez selon vos émissions
L’écart dépend surtout de la tranche de CO2 de votre voiture. Voici ce que coûte le passage en 2027 pour quelques valeurs :
- 103 à 107 g/km : de 50 € à 150 € de plus, la voiture passait sous le seuil en 2026 ;
- 120 g/km : 230 € de plus ;
- 140 g/km : 914 € de plus ;
- 160 g/km : 5 555 € de plus ;
- 180 à 189 g/km : environ 15 000 € de plus, le barème 2026 étant déjà proche de son plafond.
Le calculateur ci-dessous fait le calcul complet pour votre voiture, malus au poids compris. Il part de l’exemple d’un Tiguan 1.5 eTSI 131 ch.
Votre voiture
Ce que vous payez à l'immatriculation
Barèmes de l'article L421-62 (CO2) et L421-75 (masse) du code des impositions sur les biens et services, abattements de l'article L421-79-1 en vigueur au 3 novembre 2026. Sans abattement famille nombreuse ni exonération handicap.
L’écart sur une Golf ou un Tiguan neufs
Les grilles tarifaires de Volkswagen France datées d’octobre et novembre 2026 donnent, version par version, les émissions homologuées et la masse. Elles permettent de chiffrer l’écart sur des voitures réelles. Les valeurs varient selon les options : seule la valeur inscrite sur votre carte grise fait foi.
Golf de 50 € à plus de 13 000 € d’écart
D’après la grille tarifaire de la Golf (année-modèle 2027, mise à jour du 26 octobre 2026), la Golf 1.5 Hybrid de 136 ch émet de 103 à 108 g/km. Elle paie de 0 € à 50 € en 2026, puis de 50 € à 170 € en 2027. Pour la Golf 1.5 TSI de 116 ch en boîte manuelle (120 à 127 g/km), la fourchette passe de 310-740 € à 540-1 172 €.
Les versions sportives prennent l’essentiel de la hausse. La Golf GTI de 265 ch (160 à 165 g/km) passe de 8 770-14 325 € à 14 325-22 380 € de malus CO2. La Golf R (185 à 190 g/km) grimpe de 61 245-76 800 € à 76 800-90 000 €, soit le plafond pour la version la plus émettrice.
Tiguan le micro-hybride paie deux fois

Sur la grille tarifaire du Tiguan (mise à jour du 2 novembre 2026), le 1.5 eTSI de 131 ch, que Volkswagen classe en micro-hybride, émet 133 g/km pour 1 598 kg. En 2026, il paie 1 276 € de malus CO2 et rien au poids, grâce à l’abattement de 100 kg qui le ramène sous 1 500 kg.
En 2027, son malus CO2 passe à 1 901 € et il perd cet abattement : 99 kg taxés à 10 €, soit 990 € de malus au poids. Total : 2 891 € au lieu de 1 276 €.
Le comparatif ci-dessous reprend ces versions, malus au poids inclus quand la grille le chiffre.
| Version (CO2, masse) | Malus total 2026 puis 2027 |
|---|---|
| Golf 1.5 TSI 116 ch (120 g/km) | 310 € puis 540 € |
| Golf GTI 265 ch (160 g/km) | 8 770 € puis 14 325 € |
| Tiguan 1.5 eTSI 131 ch (133 g/km, 1 598 kg) | 1 276 € puis 2 891 € |
| Tiguan 2.0 TDI 193 ch 4MOTION (169 g/km, 1 771 kg) | 23 649 € puis 33 704 € |
| Tiguan 1.5 eHybrid 204 ch (34 à 42 g/km, 1 876 kg) | 1 770 € puis 1 770 € |
Photo du Tiguan : Alexander-93, CC BY-SA 4.0 via Wikimedia Commons.
Le Tiguan diesel de 193 ch montre l’effet du barème en haut de grille : plus de 10 000 € d’écart pour quelques semaines de décalage. L’hybride rechargeable, lui, ne bouge pas : son CO2 reste sous le seuil et son abattement de 200 kg est maintenu en 2027.
Malus au poids en 2027 ce qui change pour les hybrides
Le barème du malus au poids, lui, reste celui de 2026 : 10 € par kilo de 1 500 à 1 699 kg, puis 15, 20, 25 et 30 € par kilo au-dessus (article L421-75, résumé sur la fiche Service public du malus masse). Le détail du calcul est sur notre page consacrée au malus au poids. Ce qui change en 2027, ce sont les abattements des hybrides.
Déjà voté, les micro-hybrides perdent leurs 100 kg
Le tableau de l’article L421-79-1, issu de la loi de finances du 19 février 2026, fixe les abattements selon l’année de première immatriculation :
- micro-hybride : 100 kg jusqu’au 31 décembre 2026, aucun abattement en 2027 ;
- hybride non rechargeable : 100 kg en 2026 comme en 2027 ;
- hybride rechargeable : 200 kg, dans la limite de 15 % de la masse, en 2026 comme en 2027.
Aujourd’hui, la loi distingue le micro-hybride par la puissance de ses moteurs électriques : moins de 30 kW. Les motorisations 48 V, comme les eTSI de Volkswagen, sont présentées comme micro-hybrides par le constructeur.
Un micro-hybride de 1 598 kg ne payait rien au poids en 2026. Immatriculé en 2027, il paie 990 € de malus au poids, en plus de la hausse du malus CO2.
Ce que propose le budget 2027, pas encore voté
Le projet de loi de finances pour 2027, déposé à l’Assemblée nationale le 1er octobre 2026, change la façon de trier les hybrides dans son article 25. Le gouvernement juge le critère de 30 kW « techniquement non vérifiable » et propose un critère de CO2 :
- un hybride non rechargeable qui émet 125 g/km ou plus serait traité comme un micro-hybride, donc sans abattement en 2027 ;
- un hybride non rechargeable sous 125 g/km garderait ses 100 kg d’abattement.
Au 3 novembre 2026, ce texte n’est pas adopté et peut encore être modifié par le Parlement. Si vous hésitez sur un hybride non rechargeable proche de 125 g/km, faites le calcul dans les deux hypothèses et vérifiez la loi de finances publiée fin décembre avant de signer pour une immatriculation en 2027.
Comment vérifier les chiffres de votre voiture ?
Trois valeurs suffisent pour savoir ce que vous paierez :
- les émissions de CO2 WLTP, à la case V.7 de la carte grise ou sur le certificat de conformité remis par le vendeur ;
- la masse en ordre de marche, à la case G de la carte grise ;
- la date prévue de la première immatriculation, que le vendeur doit pouvoir vous donner.
Une même version peut changer de tranche selon les jantes ou les options. Demandez la valeur de CO2 de la configuration exacte que vous commandez, pas celle de la brochure.
Questions fréquentes
Une voiture électrique paiera-t-elle un malus en 2027 ?
Non. Les voitures 100 % électriques et à hydrogène restent exonérées du malus CO2 et du malus au poids en 2027.
Le plafond de 90 000 € vaut-il pour le malus au poids ?
Oui. Le malus au poids est réduit pour que le total des deux malus ne dépasse pas 90 000 € pour une immatriculation en 2027, contre 80 000 € en 2026.
Une commande signée en 2026 garde-t-elle le barème 2026 ?
Non. Seule la date de première immatriculation compte. Une voiture commandée en 2026 mais immatriculée en janvier 2027 paie le barème 2027.
Le critère des 125 g/km est-il déjà appliqué ?
Non. Il figure dans le projet de loi de finances pour 2027, qui n’est pas voté au 3 novembre 2026. La loi en vigueur classe toujours les hybrides selon la puissance électrique.